JAKARTA, MEDIAKOTA.COM,-
Asosiasi Perguruan Tinggi Swasta Indonesia (APTISI) mendesak Menteri Dalam Negeri (Mendagri) menerbitkan surat edaran yang menegaskan bahwa lahan, gedung, dan fasilitas penunjang pendidikan yang digunakan untuk kepentingan pendidikan nirlaba bukan merupakan objek Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2).
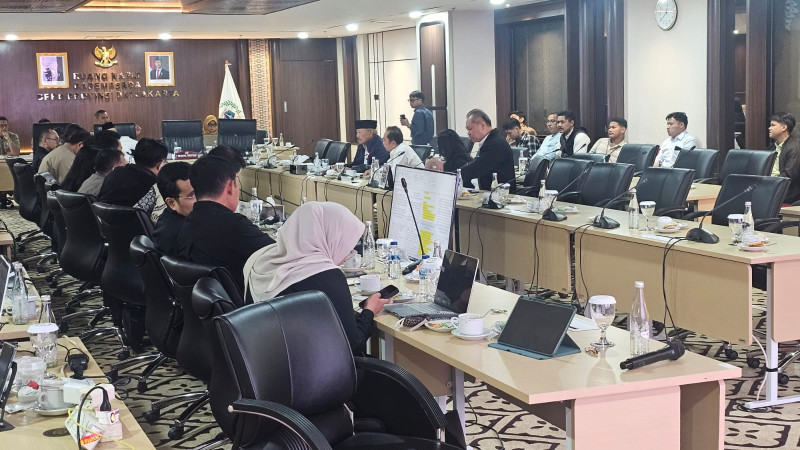
Desakan tersebut disampaikan dalam audiensi Tim Ad Hoc Pengawal Pembebasan PBB atas Aset Pendidikan Nirlaba bersama sejumlah pejabat kementerian dan lembaga di Gedung H Lantai 8, Kementerian Dalam Negeri, Jakarta, Rabu (18/11/2026).
Ketua Umum APTISI Muhammad Budi Djatmiko bersama Ketua Dewan Pembina APTISI sekaligus Ketua Tim Ad Hoc, Marzuki Alie, menyoroti masih diterbitkannya Surat Pemberitahuan Pajak Terutang (SPPT) PBB-P2 oleh sejumlah pemerintah daerah terhadap aset lembaga pendidikan swasta yang menjalankan kegiatan pendidikan secara nirlaba.
APTISI menilai praktik tersebut bertentangan dengan ketentuan perundang-undangan yang secara tegas mengecualikan aset pendidikan nirlaba dari objek PBB-P2. Persoalan ini dinilai bukan sekadar persoalan administrasi perpajakan daerah, melainkan menyangkut kepastian hukum dan keberpihakan negara terhadap penyelenggaraan pendidikan.
UU HKPD Tegaskan Pengecualian PBB
APTISI mendasarkan tuntutannya pada Pasal 38 ayat (3) huruf b Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD).
Ketentuan tersebut menyatakan bahwa objek PBB-P2 yang dikecualikan mencakup bumi dan/atau bangunan yang digunakan semata-mata untuk melayani kepentingan umum di bidang keagamaan, panti sosial, kesehatan, pendidikan, dan kebudayaan nasional sepanjang tidak dimaksudkan untuk memperoleh keuntungan.
Menurut APTISI, ketentuan tersebut memberikan landasan hukum yang jelas bahwa fasilitas pendidikan yang memenuhi kriteria penggunaan untuk kepentingan pendidikan nirlaba tidak dapat diperlakukan sebagai objek PBB-P2.
Landasan tersebut juga diperkuat oleh Pasal 31 UUD 1945 yang menempatkan pendidikan sebagai hak konstitusional warga negara sekaligus tanggung jawab negara dalam mencerdaskan kehidupan bangsa.
APTISI berpandangan, keberadaan perguruan tinggi swasta dan lembaga pendidikan nirlaba merupakan bagian dari kontribusi masyarakat dalam memperluas akses pendidikan nasional. Karena itu, kebijakan fiskal daerah semestinya tidak justru menambah beban lembaga yang menjalankan fungsi pelayanan pendidikan.
Prinsip Nirlaba Bukan Berarti Bebas dari Tanggung Jawab, tetapi Wajib Mengutamakan Pendidikan
Dalam konstruksi hukumnya, APTISI juga merujuk Undang-Undang Nomor 12 Tahun 2012 tentang Pendidikan Tinggi, khususnya Pasal 63 huruf c, yang menegaskan bahwa otonomi pengelolaan perguruan tinggi dilaksanakan berdasarkan prinsip nirlaba.
Prinsip tersebut mengharuskan kelebihan dana pengelolaan perguruan tinggi dialokasikan kembali untuk peningkatan mutu pendidikan, pengembangan sarana dan prasarana, serta peningkatan kualitas layanan akademik, bukan dibagikan sebagai keuntungan pribadi.
Ketentuan mengenai yayasan dalam Undang-Undang Nomor 16 Tahun 2001 sebagaimana telah diubah dengan Undang-Undang Nomor 28 Tahun 2004 juga menegaskan larangan pembagian kekayaan yayasan kepada pembina, pengurus, pengawas, maupun pihak terkait sebagaimana diatur dalam Pasal 3 ayat (2).
Dengan demikian, APTISI menilai terdapat hubungan yang kuat antara prinsip nirlaba penyelenggara pendidikan dan pengecualian PBB-P2 sebagaimana diatur dalam UU HKPD, sepanjang penggunaan aset memenuhi persyaratan yang ditentukan undang-undang.
Empat Tuntutan Strategis kepada Mendagri
Dalam audiensi tersebut, Tim Ad Hoc APTISI menyampaikan empat tuntutan konkret kepada Menteri Dalam Negeri.
Pertama, menerbitkan Surat Edaran Mendagri kepada seluruh gubernur, bupati, dan wali kota untuk menegaskan bahwa lahan, gedung, serta fasilitas penunjang yang digunakan semata-mata bagi penyelenggaraan pendidikan formal nirlaba dikecualikan dari objek PBB-P2 sesuai UU HKPD.
Kedua, menginstruksikan pemerintah kabupaten dan kota melakukan evaluasi serta pembatalan SPPT PBB-P2 yang telah diterbitkan terhadap aset pendidikan yang memenuhi kriteria pengecualian. APTISI juga meminta adanya koordinasi dengan Badan Pemeriksa Keuangan (BPK) terkait penyelesaian pencatatan piutang pajak daerah yang terdampak.
Ketiga, menyusun standar verifikasi status nirlaba yang sederhana dan seragam secara nasional. Pembuktian dapat menggunakan akta pendirian yayasan dan pengesahan badan hukum dari Kementerian Hukum, izin operasional lembaga pendidikan, serta surat pernyataan tanggung jawab mutlak mengenai penggunaan aset untuk kegiatan pendidikan.
Keempat, menghentikan tindakan penagihan koersif terhadap lembaga pendidikan yang asetnya memenuhi ketentuan pengecualian, termasuk pemblokiran rekening, pemasangan stiker penunggak pajak, maupun penerbitan surat teguran paksa sebelum status objek pajaknya diverifikasi secara benar.
Libatkan KPK, Kemenkeu hingga Pemerintah Daerah
Audiensi tersebut melibatkan sejumlah unsur kementerian dan lembaga, di antaranya Deputi Bidang Koordinasi dan Supervisi KPK, Inspektur Jenderal Kemendagri, Direktorat Jenderal Bina Keuangan Daerah, Direktorat Jenderal Perimbangan Keuangan Kementerian Keuangan, Direktorat Jenderal Pajak, serta perwakilan Kementerian Pendidikan Tinggi, Sains, dan Teknologi.
Turut tercantum dalam delegasi dan unsur peserta, Wali Kota Palembang, asosiasi pemerintah kabupaten dan kota, serta jajaran pengurus APTISI.
Keterlibatan berbagai institusi tersebut diharapkan membuka jalan bagi penyelesaian persoalan PBB atas aset pendidikan nirlaba secara menyeluruh, bukan hanya di satu daerah, tetapi melalui kebijakan yang berlaku secara nasional.
APTISI juga mengingatkan bahwa persoalan ini sebelumnya telah menjadi perhatian Komisi X DPR RI melalui Rapat Dengar Pendapat Umum pada 19 Februari 2025 dan 14 April 2026, yang memuat rekomendasi terkait penyelesaian regulasi pembebasan beban PBB bagi penyelenggara pendidikan berbasis masyarakat.
Bukan Meminta Keringanan, tetapi Menuntut Kepastian Hukum
APTISI menegaskan bahwa perjuangan pembebasan PBB atas aset pendidikan nirlaba bukanlah permintaan fasilitas khusus, subsidi, ataupun keringanan pajak.
Sebaliknya, organisasi tersebut menuntut pemerintah menjalankan ketentuan undang-undang secara konsisten dan memberikan kepastian hukum kepada seluruh penyelenggara pendidikan yang memenuhi persyaratan.
“Kami tidak sedang meminta keringanan atau subsidi pajak. Kami menuntut negara menegakkan undang-undangnya sendiri: fasilitas pendidikan nirlaba bukan objek PBB. Jangan rampas hak belajar anak bangsa dengan SPPT ilegal!” demikian pesan strategis yang disampaikan Tim Ad Hoc APTISI.
Bagi APTISI, pendidikan bukan komoditas yang semata-mata diukur melalui penerimaan pajak daerah. Lembaga pendidikan nirlaba merupakan bagian dari ekosistem pembangunan sumber daya manusia yang harus mendapatkan perlindungan hukum.
Persoalan ini kini menjadi ujian bagi pemerintah pusat dan daerah: apakah regulasi yang telah ditetapkan negara benar-benar dijalankan secara konsisten, atau justru dikalahkan oleh praktik administrasi perpajakan di tingkat daerah.
APTISI berharap Mendagri segera mengambil langkah konkret agar tidak terjadi lagi penetapan PBB-P2 terhadap aset pendidikan nirlaba yang secara hukum memenuhi kriteria pengecualian. (f/red)