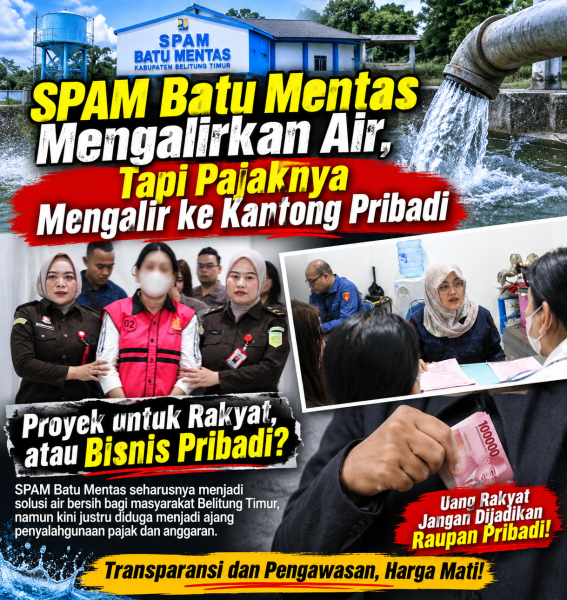
MANGGAR — Pembangunan Sistem Penyediaan Air Minum (SPAM) Batu Mentas sejatinya digadang-gadang untuk mengalirkan air bersih bagi masyarakat Belitung Timur. Namun, di balik megahnya proyek infrastruktur senilai miliaran rupiah tersebut, terselip sebuah ironi hukum yang kini berujung pada jeruji besi. Dana Pajak Pertambahan Nilai (PPN) yang dipungut dari keringat proyek tersebut justru diduga mengalir ke pos yang salah: operasional perusahaan, dapur rumah tangga, hingga biaya sekolah anak.
Pada Kamis (5/11/2026), pelarian administratif itu resmi menemui ujungnya. Ruang pemeriksaan Kejaksaan Negeri Belitung Timur menjadi saksi bisu penyerahan Tahap II atas tersangka berinisial L, Direktur CV Lilia Cipta Persada, dari Penyidik Pegawai Negeri Sipil (PPNS) Kanwil DJP Sumsel dan Kepulauan Bangka Belitung. L yang mengenakan rompi tahanan kini harus menukar ruang kerjanya dengan sel jeruji Lembaga Pemasyarakatan Kelas IIB Tanjungpandan untuk 20 hari ke depan, setelah berkas perkaranya dinyatakan lengkap atau P-21.
Konstruksi kasus ini bermula pada November 2020 saat CV Lilia Cipta Persada mendapatkan kontrak subkontraktor senilai Rp4,48 miliar dari KSO Cipta Crown Simbol, Fajarindah Satyanugraha untuk menggarap SPAM Batu Mentas. Sebagai korporasi yang taat administrasi di atas kertas, perusahaan ini menerbitkan faktur pajak dan menarik PPN dari setiap pembayaran yang mereka terima.
Namun, riak masalah mulai muncul pada Masa Pajak Januari dan April 2021. Uang negara sebesar Rp271.040.000,00 yang telanjur dipungut dari proyek air bersih itu menguap begitu saja. Meskipun tersangka sempat melakukan itikad baik dengan menyetor Rp1 juta, sisa kerugian pendapatan negara sebesar Rp270.040.000,00 tetap menjadi lubang menganga yang wajib dipertanggungjawabkan.
Hal paling menarik yang akan menjadi materi pembuktian di meja hijau adalah ke mana larinya uang ratusan juta tersebut. Alih-alih diputar untuk kewajiban fiskal, jaksa menemukan indikasi kuat bahwa PPN tersebut digunakan untuk mendanai gaya hidup dan kebutuhan domestik tersangka. Mulai dari menyuntik operasional perusahaan yang mulai seret, membiayai kebutuhan dapur, hingga membayar biaya pendidikan anak.
Kepala Seksi Tindak Pidana Khusus Kejari Belitung Timur, Hengki Charles Pangaribuan, S.H., menegaskan bahwa alasan domestik atau operasional tidak bisa memutihkan pelanggaran pidana perpajakan karena PPN yang telah dipungut dari pengguna jasa bukanlah dana yang dapat digunakan secara bebas.
Kasus ini juga menarik perhatian para praktisi hukum karena Jaksa Penuntut Umum (JPU) tidak hanya menjerat L dengan pasal-pasal klasik Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), yakni Pasal 39 ayat (1) huruf c untuk dakwaan primair dan huruf i untuk dakwaan subsidair. Jaksa juga mengaitkannya dengan Pasal 126 ayat (1) dan ayat (2) Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana (KUHP Baru). Ini menjadi pembuktian penting sejauh mana instrumen hukum baru mampu menekan angka penggelapan pajak sektor riil di daerah.
Kini, tim JPU Kejari Belitung Timur sedang berkejaran dengan waktu untuk menyempurnakan surat dakwaan sebelum berkasnya dilimpahkan ke Pengadilan Tipikor, dengan tetap menghormati asas praduga tak bersalah hingga ketukan palu hakim menyatakan sebaliknya. (Risda)